AI算力爆发推动数据中心建设进入新周期,全球基础设施投资持续升温
随着人工智能技术快速发展,大模型训练、推理应用以及企业级AI服务的需求持续增长,全球数据中心产业正迎来新一轮扩张周期。根据IDC发布的《全球半年度数据中心设施跟踪报告》,AI算力需求的爆发式增长,正在推动数据中心从传统IT基础设施向高密度、高功率、高散热能力的新型基础设施转型。
数据显示,全球已配置机柜数量预计将从2026年的约2500万架增长至2030年的5800万架,规模将超过目前的两倍。 与此同时,数据中心能源消耗和基础设施建设投资也将大幅攀升,AI正在成为推动全球数据中心产业发展的核心动力。
一、AI算力需求激增,数据中心建设规模持续扩大
人工智能应用的快速普及,对底层算力基础设施提出了更高要求。无论是大模型训练、AI推理,还是自动驾驶、智能制造和云计算服务,都需要大量计算资源作为支撑。
与传统数据中心相比,AI数据中心通常需要部署更多高性能GPU及专用加速芯片,单机柜功率密度也显著提高。这不仅增加了机房空间需求,也对供电系统、散热系统和配套设施提出了更高标准。
IDC预计,到2030年,全球已配置机柜数量将达到5800万架。这意味着未来几年,全球数据中心建设将进入持续扩张阶段,电力配套、制冷设备、服务器基础设施以及相关电子元器件产业链有望获得新的发展机会。
二、能源消耗与资本投入同步增长
数据中心规模扩张的背后,是巨大的能源需求和基础设施投资。
根据IDC相关预测,全球数据中心年度能耗将从2025年的519太瓦时(TWh)增长至2030年的1308太瓦时,能源消耗规模将大幅提升。
与此同时,数据中心物理基础设施资本支出预计将从2025年的2760亿美元增长至2030年的6550亿美元,约合人民币4.38万亿元。
值得注意的是,这部分投资主要涉及数据中心建筑、电力供应、配电系统、制冷及其他物理基础设施,并不包含服务器、GPU等IT设备投入。如果将计算设备投资一并考虑,整个AI基础设施产业链的资金需求将更加庞大。
这也意味着,未来数据中心竞争不再只是算力芯片之间的竞争,更是电力资源、散热技术、能源管理和基础设施建设能力的综合竞争。
三、电力供应与液冷技术成为产业发展关键
尽管全球数据中心建设需求持续增长,但基础设施供给能力并未同步跟上。
目前,电力供应不足、电网接入周期较长以及数据中心建设能力受限,已经成为部分地区扩大算力规模的重要障碍。此外,变压器、开关设备、UPS不间断电源以及液冷系统等关键设备的供应周期延长,也在一定程度上影响新建数据中心的交付进度。
特别是在AI数据中心中,高性能GPU产生的热量远高于传统服务器,传统风冷技术在部分高功率密度场景下逐渐面临散热瓶颈。
因此,液冷技术正在成为数据中心基础设施升级的重要方向。冷板式液冷、浸没式液冷以及高效热管理系统,将在未来AI数据中心建设中发挥越来越重要的作用。
从产业链角度来看,电源管理设备、变压器、连接器、功率半导体、散热材料及液冷设备等领域,都可能随着数据中心建设规模扩大而迎来新的市场需求。
四、全球数据中心市场出现结构性分化
值得关注的是,全球数据中心市场并非所有地区都处于供不应求状态。
IDC研究指出,不同地区的数据中心供需情况存在明显差异。一些人工智能产业集中的热点区域,受到电力资源、土地供应和建设周期限制,数据中心容量极度紧缺;而部分其他地区则存在设施利用率不足、实际需求释放不及预期等问题。
这说明,AI基础设施建设面临的并不只是总量不足的问题,还包括区域资源配置、客户需求匹配以及运营效率等多方面挑战。
未来,数据中心产业的发展重点将逐步从单纯扩大建设规模,转向提高设施利用率、优化能源配置和提升运营效率。
五、中国智能算力规模快速增长,资源利用效率仍需提升
中国市场同样处于AI算力基础设施快速扩张阶段。
根据文章所引工信部2026年7月披露的数据,截至2026年6月底,中国智能算力规模已达到2185 EFLOPS,同比增长177%,但全国算力设施整体上架率为71.4%。
这一数据反映出,中国智能算力建设正在快速推进,但算力资源的实际使用效率仍有进一步提升空间。
从市场参与者来看,中国数据中心产业主要由三大电信运营商、第三方数据中心服务商以及大型云服务商共同构成。不同类型的企业在基础设施布局、客户资源、网络覆盖和运营模式方面各有优势。
与此同时,AI产业的发展也正在改变数据中心的客户结构。除了传统云计算厂商之外,AI云服务商、大模型企业以及大型企业客户,正在成为新的算力基础设施采购力量。
此外,AI工作负载也不再局限于传统集中式云计算平台,而是逐步向边缘计算、企业私有化部署以及行业专属数据中心等多种场景延伸。
六、AI基础设施建设将带动上下游产业链发展
随着全球AI算力需求持续增长,数据中心产业链的价值正在进一步扩大。
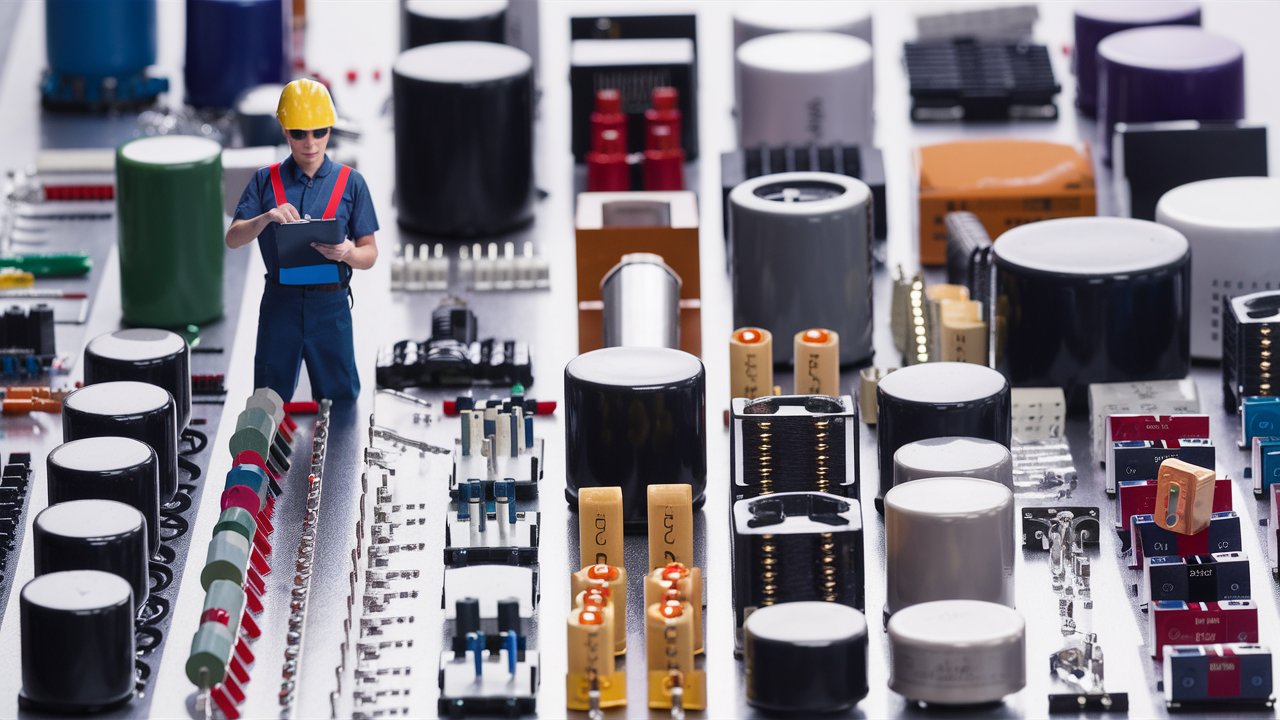
从上游来看,电力设备、功率半导体、电子元器件、连接器及散热材料将成为基础设施建设的重要组成部分;中游涉及服务器机柜、UPS电源、配电系统、液冷设备和数据中心建设;下游则包括云计算服务、AI模型训练、推理服务以及企业数字化应用。
尤其值得关注的是,高功率密度数据中心对电源转换效率、供电稳定性和散热能力提出了更高要求,相关技术升级将推动电子元器件及电力电子产业持续发展。
对于产业链企业而言,未来不仅要关注AI芯片和服务器市场,还需要关注数据中心配套设施的技术迭代及市场需求变化。
结语
AI技术的快速发展,正在重新定义全球数据中心产业的发展方向。从机柜数量增长到能源消耗提升,再到液冷技术和电力基础设施升级,AI带来的影响已经从计算设备延伸至整个物理基础设施体系。
未来几年,全球数据中心建设仍有望保持较高增长,但行业竞争也将逐渐从规模扩张转向资源利用效率、能源管理能力和技术创新能力的综合较量。
对于整个电子信息产业而言,AI数据中心不仅是算力芯片的增长市场,也将为电源管理、功率半导体、电子元器件、连接器及散热设备等上下游领域带来新的发展机遇。






 售前客服